“
市场就像一个巨大的实验室,所有人都在里面做实验,但没有人知道实验的结果——因为实验者本身就在改变结果。
The market is a giant laboratory where everyone is experimenting, but no one knows the outcome — because the experimenters themselves are changing the results.
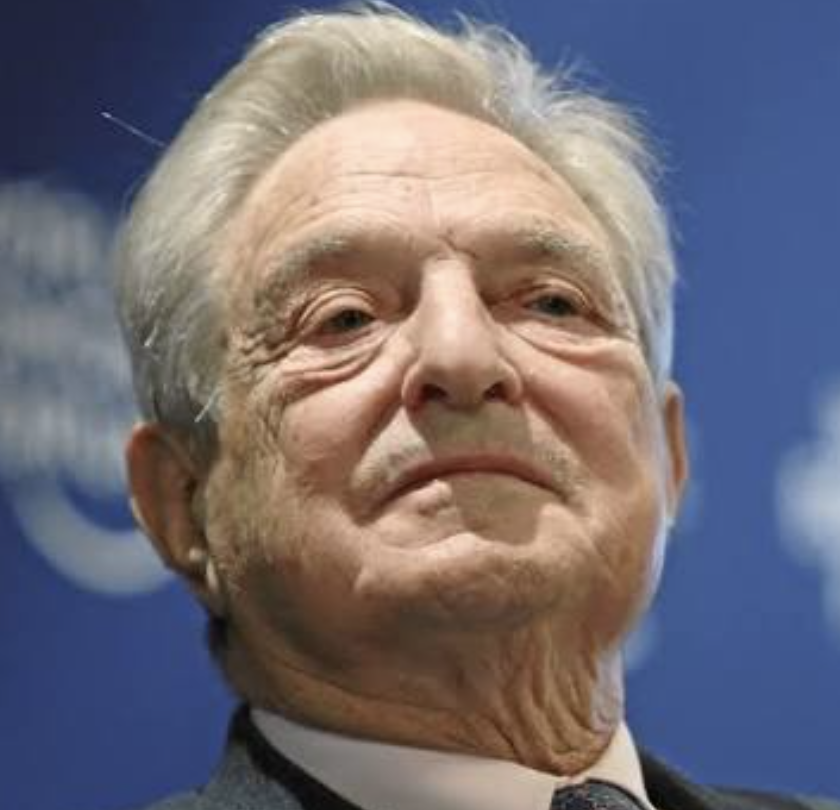
📖出自《《金融炼金术》反身性理论核心比喻》(1987)
市场就像一个巨大的实验室,所有人都在里面做实验,但没有人知道实验的结果——因为实验者本身就在改变结果。
The market is a giant laboratory where everyone is experimenting, but no one knows the outcome — because the experimenters themselves are changing the results.
这句话究竟在说什么
这是索罗斯'反身性理论'最通俗的解释。 传统经济学假设市场是理性的、客观的——价格反映所有信息。但索罗斯说不对:因为参与者的看法会影响市场,而市场的变化又会影响参与者的看法,形成一个双向反馈的循环。就像一群人同时照镜子,每个人看到的镜像都在变化,因为其他人的动作在不断影响镜子里的画面。 这意味着市场永远无法达到理论上的'均衡'——它永远在过度乐观和过度悲观之间摆动,而理性分析只能在事后解释,无法事前预测。
给普通投资者的可执行清单
一个真实故事 / 场景化情节
1997年亚洲金融危机是反身性理论的经典案例。起初,泰国等亚洲国家吸引了大量外资流入,经济快速增长。国际投资者看到增长'验证'了他们的乐观预期,于是投入更多资金。更多的资金推动了更多的增长,形成了正反馈循环。但在这个过程中,企业和银行积累了大量的美元债务,资产价格被推到不可持续的高度。1997年7月,泰铢开始贬值,外资开始撤退。贬值导致更多债务违约,更多违约又加速了外资逃离——正反馈变成了负反馈。几个月内,泰铢贬值了50%以上,危机蔓延到整个东南亚。**没有人'设计'了这场危机,它是反身性反馈的自然产物。**
这句话在该大师思想体系里的位置
索罗斯在《金融炼金术》中写道:'**我之所以能赚到那么多钱,是因为我理解了反身性——别人在寻找均衡,而我在寻找失衡。**'
我认为过度分析 paralysis 是另一端的问题,就像分析不足一样危险。
I think analysis paralysis is a problem at the other extreme, as dangerous as underanalysis.

分散投资是投资中唯一的免费午餐。
Diversifying well is the most important thing you need to do in order to invest well.
不要拿你拥有和需要的东西,去换你不需要和不想要的东西。
Don't risk what you have and need for what you don't have and don't need.

分散持有大量便宜股票,是对自己无知的最好保护。
We diversify because we are not smart enough to know which one will work.